

特股票可以融资多少
别
声
明
《证券期货投资者适当性管理办法》已于2017年7月1日起正式实施。通过新媒体形式制作的本订阅号信息仅面向中原证券客户中的金融机构专业投资者。若您非中原证券客户中的金融机构专业投资者,为保证服务质量、控制投资风险,请取消关注本订阅号,请勿订阅、接受或使用本订阅号中的任何信息。因本订阅号暂时无法设置访问限制,若给您造成不便,烦请谅解!
核心观点
营业收入创历史新高,资产规模稳步增长:2026年上半年河南省上市公司整体实现营业收入5776.54亿元,同比增长11.43%,为2016年以来半年度最高水平;实现归母净利润400.31亿元,同比下降12.57%,归母净利润增速低于营业收入增速。截至2026年半年度末,河南省上市公司合计总资产规模27422.59亿元,净资产规模8869.72亿元,相比2025年半年度末分别增加7.52%和5.38%。整体而言,2026年上半年河南省上市公司营收与利润增速出现背离,总资产扩张速度快于净资产增速,“增收不增利”特征显著,整体资产盈利效率有所走弱,规模扩张尚未有效转化为盈利回报。
盈利能力有所下滑,费用控制结构调整:2026上半年,河南省118家上市公司(剔除不披露毛利口径的中原证券和郑州银行)总体毛利为1074.97亿元,同比增加6.55%,低于营业收入的增长幅度,对应的整体毛利率为18.61%,同比下降0.85pct。在费用率层面,2026H1河南省上市公司整体的销售费用率、管理费用率、研发费用率、财务费用率分别为1.90%、3.23%、2.52%、1.47%,同比分别变动-0.11pct、-0.15pct、0.03pct、0.23pct。在一定程度上说明销管费用有所收缩,研发投入小幅提升,财务费用承压上行,省内上市公司费用控制呈现结构性变化。
有色金属、基础化工等行业业绩增长优异:有色金属、基础化工受益于周期上行,营收利润实现较好增长;医药与电力设备及新能源行业面临一定需求压力,增速有所放缓;食品饮料盈利整体边际改善,但二季度单季承压;机械行业虽毛利率小幅回落,但凭借较好的费用管控能力保持了盈利稳定。整体来看,河南板块在机械、食品饮料等部分行业的费用管控上具备一定优势;但在新兴制造与精细化工等领域,河南板块的增长步伐落后于全行业整体水平,反映出区域产业结构在转型升级过程中,仍有进一步提升的空间。
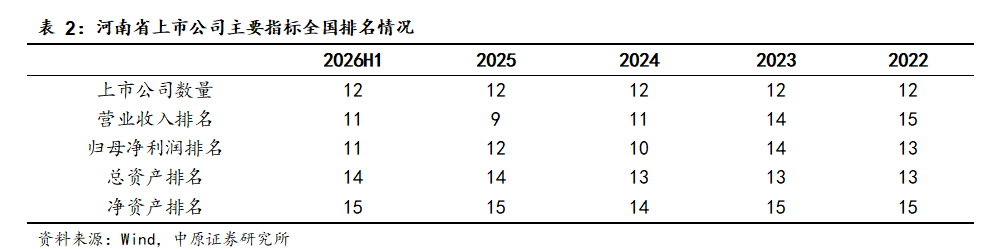
对比国内其他省市自治区来看,河南省上市公司的数量、业绩规模、资产规模等指标在国内31个省市自治区中大约排在第11-14 名不等的中等偏上位置,但营收规模与盈利水平有所错配,盈利效率低于全国平均水平。
风险提示:1.部分数据系计算所得,可能与上市公司披露数据及实际情况存在一定误差;2、部分公司主营业务较为复合或行业分类不准确,影响板块统计结果;3、行业内部分体量较大的公司对整体数据变化影响较大;4、国内经济环境变化可能影响上市公司业绩。
正文
1. 河南省上市公司业绩综述
1.1. 营业收入创历史新高,资产规模稳步增长
截至2026年9月9日,河南省118家上市公司1的2026年半年度报告全部发布完毕。
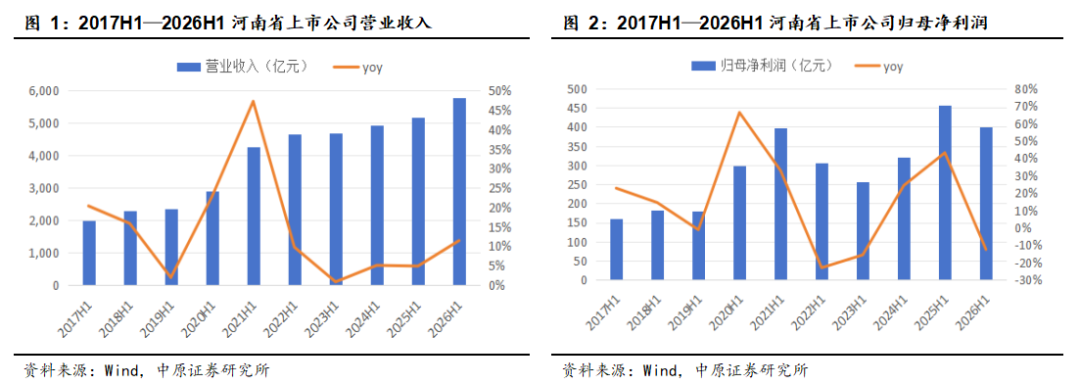
2026年上半年河南省上市公司整体实现营业收入5776.54亿元,同比增长11.43%,为2016年以来半年度最高水平;实现归母净利润400.31亿元,同比下降12.57%,扣非后归母净利润373.26亿元,同比下降14.51%。归母净利润及扣非后归母净利润的增速均低于营业收入增速,呈现“增收不增利”特征,盈利端明显承压。
近五年(2021H1—2026H1)河南省上市公司整体营业收入和归母净利润的复合增长率分别为6.31%和0.16%,营收端保持稳健增长,利润端五年复合增速接近零,盈利压力突显,表明营收向利润的传导不畅。
截至2026年半年度末,河南省上市公司合计总资产规模27422.59亿元,净资产规模8869.72亿元,相比2025年半年度末分别增加7.52%和5.38%。总资产与净资产同步扩张,表明河南省上市主体规模仍在扩大,资本实力有所夯实。但总资产增速快于净资产增速,侧面反映企业杠杆有所抬升,扩张过程中债务端贡献了一部分资产增量。
总体而言,2026年上半年河南省上市公司的营收与利润增速出现背离,总资产扩张速度快于净资产增速,表明河南省上市公司的整体资产盈利效率有所走弱,规模扩张尚未有效转化为盈利回报。
1文中关于河南省上市公司的半年报数据统计均包括2026年9月9日新上市的洛轴股份。
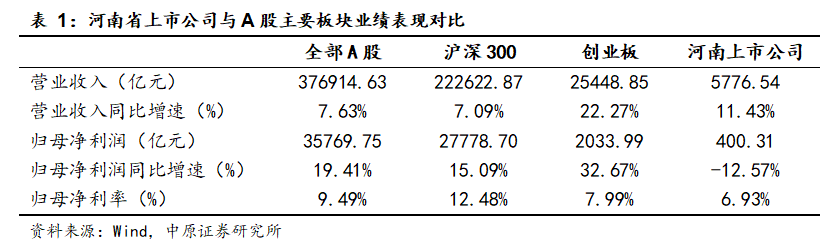
与全部A股、沪深300、创业板2026年上半年的业绩表现2对比来看,河南省营业收入同比增长11.43%,高于全部A股(7.63%)与沪深300(7.09%),但低于创业板(22.27%),说明河南省整体营收增速快于大盘蓝筹板块,但弱于高成长板块。在盈利端,河南省归母净利润同比下降12.57%,而同期全部A股、沪深300、创业板归母净利润分别同比增长19.41%、15.09%、32.67%;河南省归母净利率6.93%,亦低于全部A股(9.49%)、沪深300(12.48%)和创业板(7.99%),表明河南上市企业整体盈利表现弱于全国市场。一方面反映本地产业结构偏重传统工业,部分行业面临需求与成本压力;另一方面高附加值新兴产业占比相对不足,高景气赛道贡献的盈利增量有限。
2本段涉及全部A股、沪深300、创业板的业绩数据均依据2026年9月16日已上市公司所公布的半年报数据整理所得。
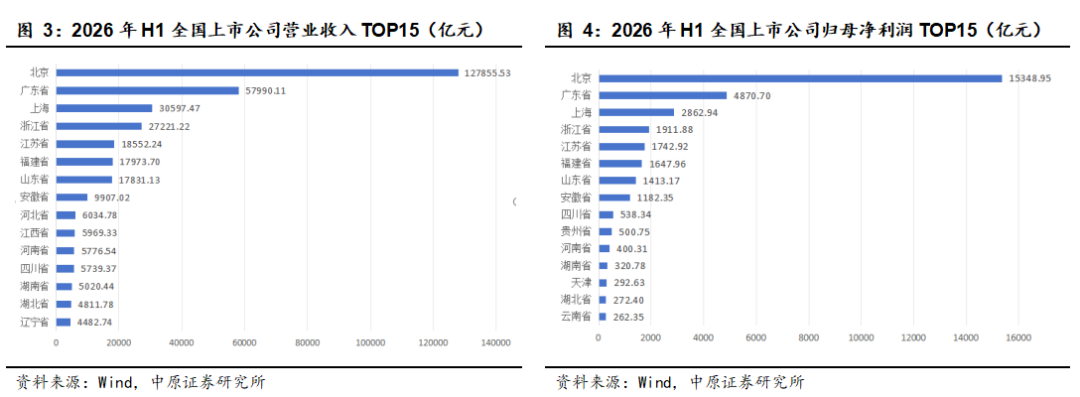
与全国其他31 个省、直辖市、自治区(不包含台湾省、香港特别行政区、澳门特别行政区)相比,从上市公司数量看,河南省上市公司118个,排在全国第12位、中部六省第4位。
从2026年上半年业绩表现看,河南省营业收入5776.54亿元,位列全国第11位、中部六省第三位,且略高于四川省(5661.90亿元);归母净利润400.31亿元,位列全国第11位、中部六省第二位,但低于营收规模相近的四川省(538.30亿元),反映河南省在营收体量比四川略高的同时盈利质量弱于四川。河南省营业收入与归母净利润分别占全国的1.53%和0.11%,利润占比明显低于营收占比,盈利效率低于全国平均水平。
1.2. 经营业绩分化显著,头部优势不断强化
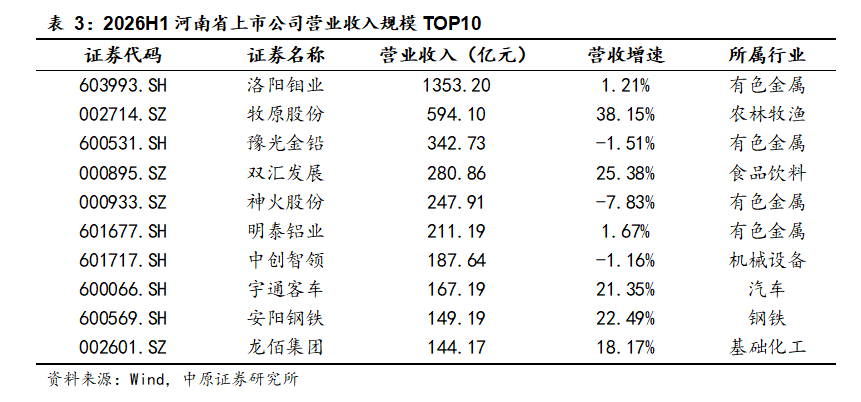
河南省上市公司的营业收入规模呈现出较高的集中度。根据Wind数据,洛阳钼业、牧原股份、豫光金铅三家公司在河南省上市公司中营业收入规模排名前三,2026年上半年的营业收入分别为1353.20亿元(+1.21%)、594.10亿元(+38.15%)、342.73亿元(-1.51%)。其余公司2026H1的营业收入规模均低于300亿元。洛阳钼业、牧原股份、豫光金铅三家公司的合计营业收入规模占河南省全部上市公司营业收入规模的39.64%。另一方面,营业收入规模低于10亿元的公司有56家,占河南省上市公司总数的27.5%;这56家上市公司的合计营业收入为215.42亿元、占比仅为3.72%,远低于其数量占比。河南省上市公司内部规模分化明显,整体营收更多依靠头部少数企业贡献,中小上市公司的扩张与发展仍有待进一步扶持。
在营收规模TOP10 的河南上市公司中,洛阳钼业、豫光金铅、神火股份、明泰铝业四家公司均属于有色金属行业。
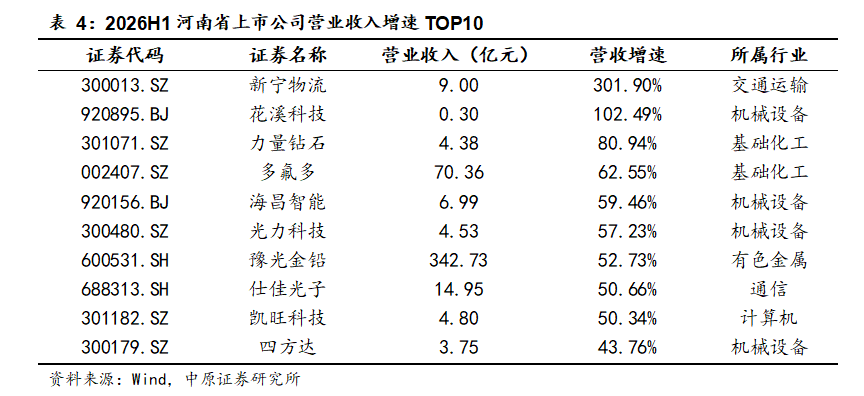
从营业收入增长情况来看,118家上市公司中有74家公司营业收入实现同比增长,占比超60%。在营业收入同比增长的公司中,增速超过50%的有9家,其中新宁物流(维权)和花溪科技表现最为亮眼、分别达到301.90%、102.49%,力量钻石也较为突出、增速达80.94%;营收增幅在20%-50%区间的公司有20家,其中四方达(+43.76%)、洛阳钼业(+42.78%)、科创新材(+42.38%)居前;营收增幅在10%-20%区间的公司有19家,0%-10%区间的有26家。
在营业收入同比下滑的公司中,22家公司营收同比减少0%-10%,22家公司营收降幅超过10%。
在归母净利润层面,2026年上半年河南省上市公司中有92家实现盈利,盈利公司数量占比77.97%,合计利润规模512.62亿元;亏损公司数量26家。
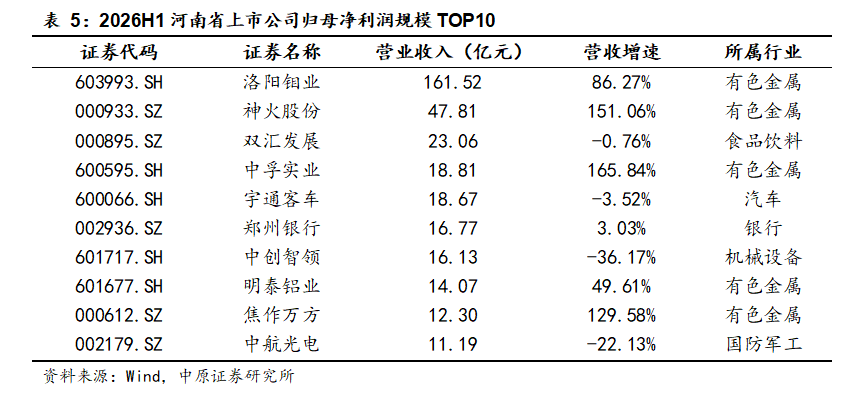
从利润规模分布看,河南省上市公司盈利呈现头部少数龙头独撑大盘、中间梯队偏弱、大量企业低利润运行的格局。在118家上市公司中,利润规模达到10亿元以上的仅10家,其中洛阳钼业利润规模遥遥领先,达到161.52亿元、占河南上市公司总利润的40.3%;其次是神火股份,利润规模在50亿元以上;双汇发展的利润规模达到20亿元;中孚实业、宇通客车等7家公司利润规模在10亿元以上。其余盈利的公司中,有30家公司利润规模在2-10亿元区间,有57 家公司利润规模低于2亿元。在产生亏损的公司中,超半数上市公司亏损规模在1亿元以下。
在营收规模TOP10 的河南上市公司中,洛阳钼业、神火股份、中孚实业、明泰铝业、焦作万方5家公司均属于有色金属行业。
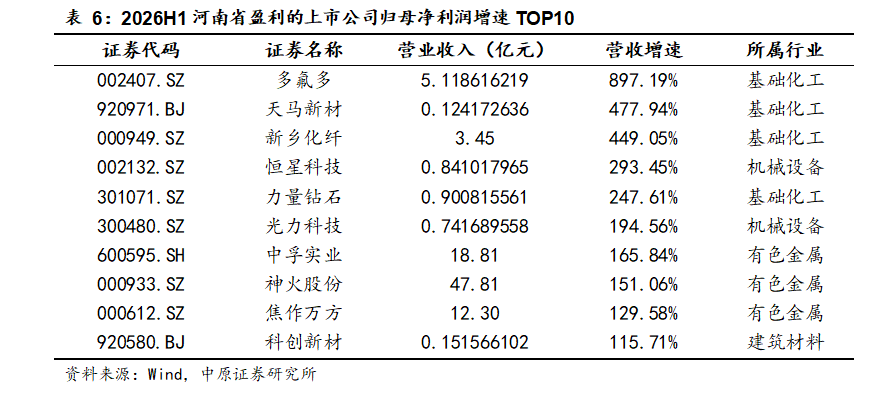
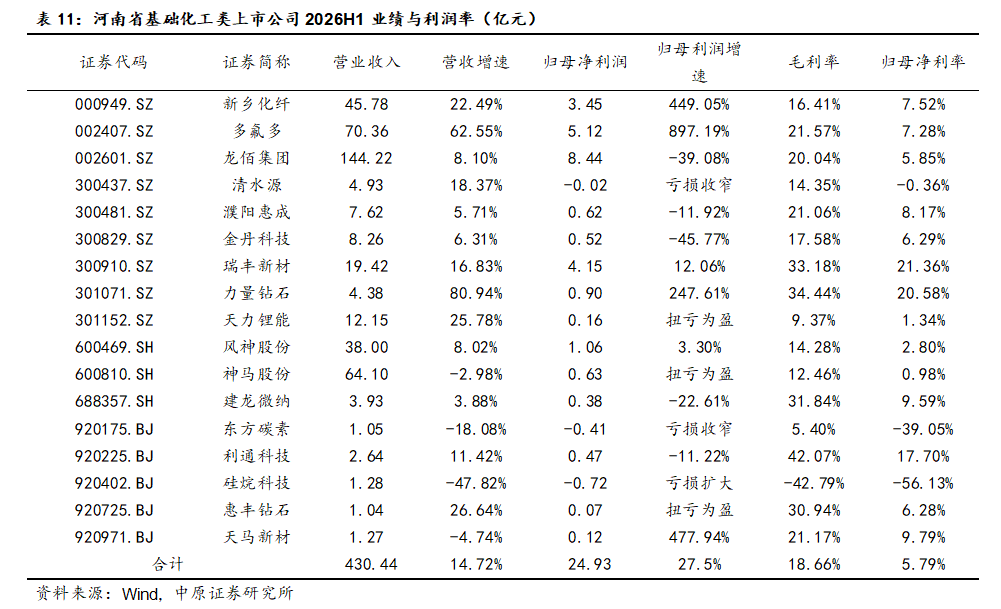
从归母净利润的增长情况来看,118家河南省上市公司中,2026年上半年归母净利润同比正增长的公司有61家数、占比51.7%;实现归母净利润为正且同比增长的公司47家、占比39.8%。在归母净利润为正且同比增长的公司中,多氟多(维权)利润相比上年同期增长897.19%,领先其余个股;天马新材、新乡化纤利润同比增长幅度达400%以上;恒星科技、力量钻石利润同比增长超200%;光力科技、中孚实业等7家公司利润增长幅度达到100%以上;5家公司利润增长幅度在50%-100%之间,8家公司利润增长幅度在20%-50%之间,13家公司利润增长幅度小于10%。
1.3. 盈利能力有所下滑,费用控制结构调整
2026上半年,河南省118家上市公司(剔除不披露毛利口径的中原证券和郑州银行)总体毛利为1074.97亿元,同比增加6.55%,低于营业收入的增长幅度,对应的整体毛利率为18.61%,同比下降0.85pct。河南上市公司整体的归母净利润对应的归母净利率为6.93%,同比下降1.90pct。
在费用率层面,2026H1河南省上市公司整体的销售费用率、管理费用率、研发费用率、财务费用率分别为1.90%、3.23%、2.52%、1.47%,同比分别变动-0.11pct、-0.15pct、0.03pct、0.23pct。在一定程度上说明销管费用有所收缩,研发投入小幅提升,财务费用承压上行,省内上市公司费用控制呈现结构性变化。
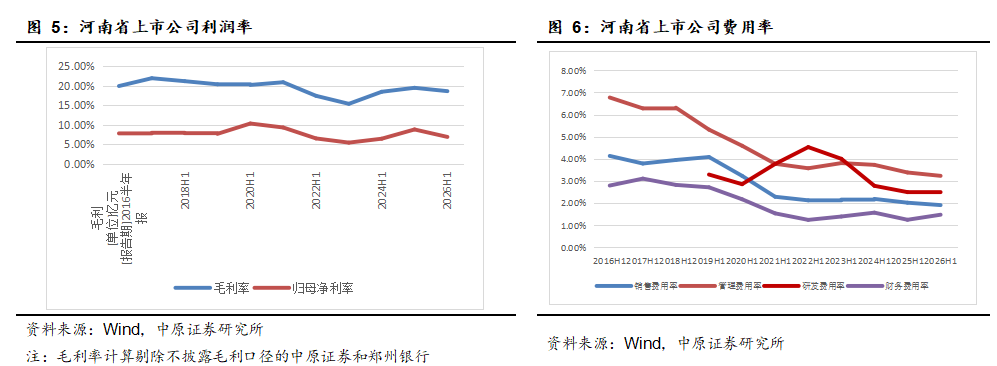
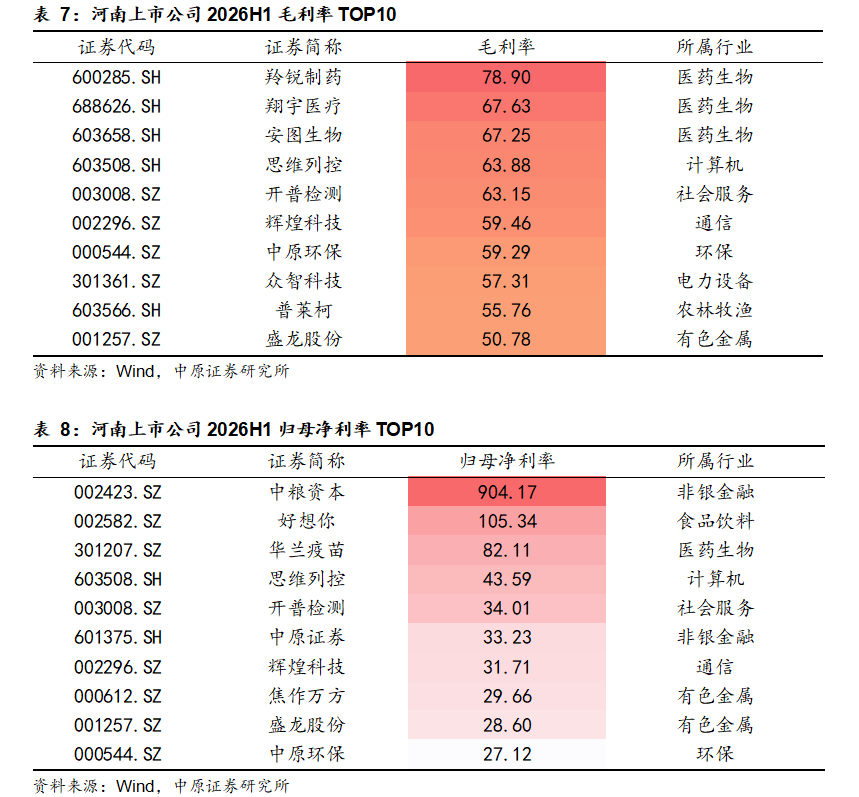
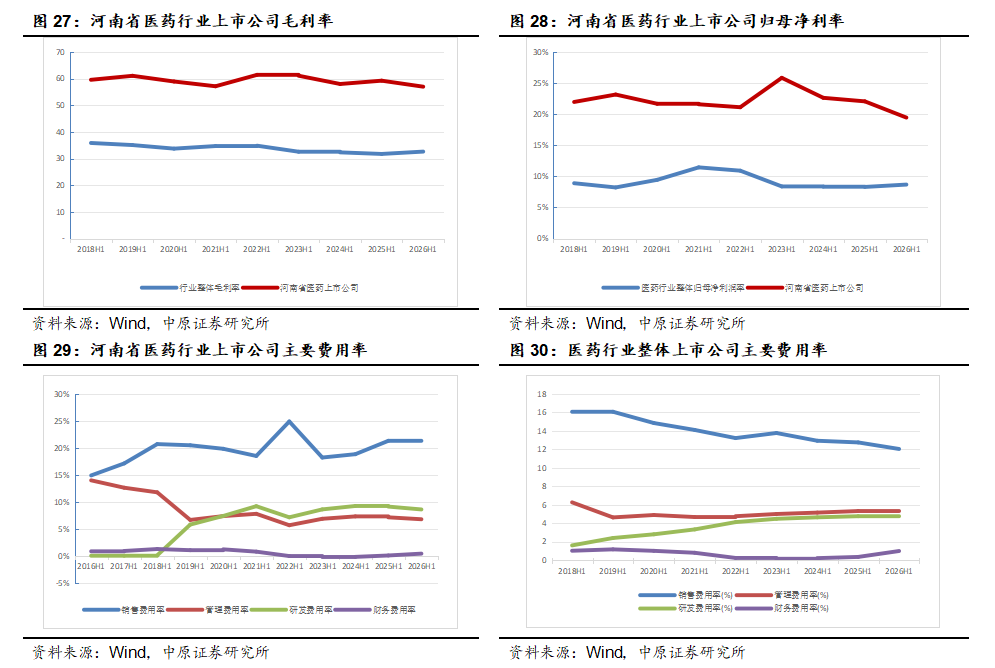
从毛利率的分布来看,毛利率最高的两家公司是羚锐制药达到78.90%,有11家公司毛利率在50%-70%之间,33家公司毛利率在30%-50%之间,66家公司毛利率在0-30%之间,5家公司毛利率为负。
从行业分布来看,河南省医药类上市公司的毛利率明显更高,除了羚锐制药外,翔宇医疗、安图生物的毛利率也超过65%,排名位居河南上市公司毛利率TOP10的河前三位。
在归母净利率方面,中粮资本、好想你归母净利率超过100%,排在河南省上市公司归母净利率前列,华兰疫苗、思维列控、开普检测、中原证券、辉煌科技的归母净利率均超过30%,14家公司归母净利率在20%-30%之间,22家公司归母净利率在10%-20%之间,41家公司归母净利率在0-10%之间,26家公司归母净利率为负,其中安彩高科、百川畅银、天迈科技、东方碳素、三晖电气、硅烷科技、凯盛新能、*ST航图(维权)归母净利率小于-30%。
1.4. 有色金属、煤炭、化工等行业业绩增长优异
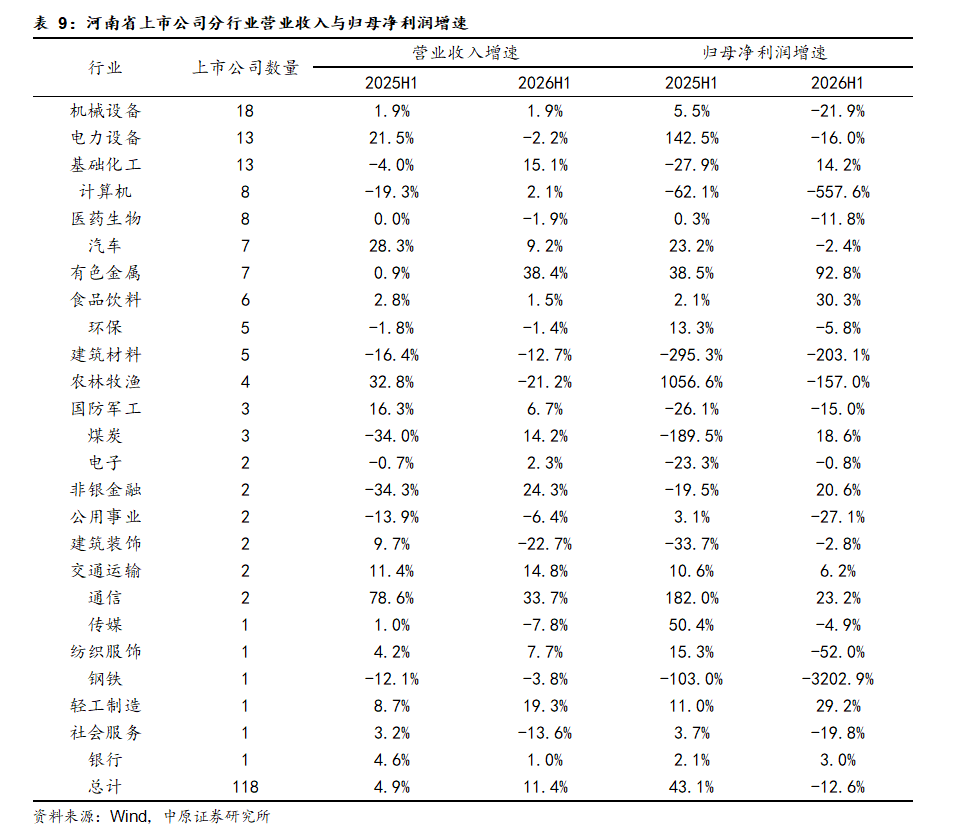
从河南省118家上市公司的行业分布来看,机械行业、电力设备和基础化工行业的公司数量分别为18家、13家和13家,计算机和医药行业各8家,汽车、有色金属行业各7家,食品饮料6家,环保、建材行业各5家,其余行业上市公司数量在5家以下。
从各行业业绩增长情况来看(行业内有3家以上河南省上市公司),2026H1河南省上市公司中有色金属、煤炭、化工行业业绩增长出色,计算机、建材、农林牧渔等行业业绩下滑幅度较大。
2. 河南省重点行业对比
2.1. 机械行业:毛利率下行,但费用率优势扩大
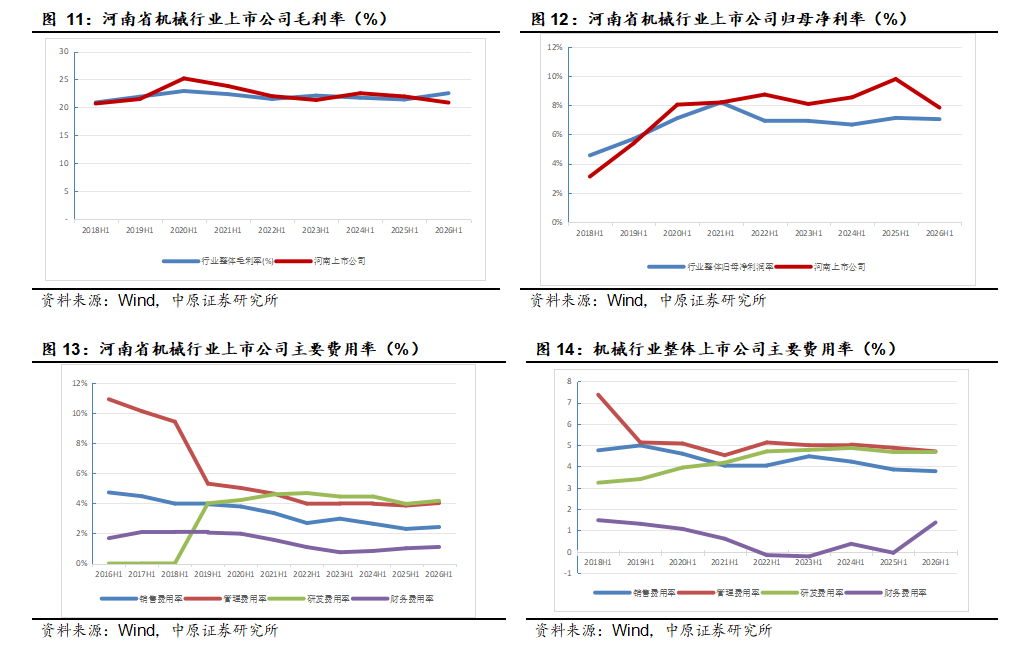
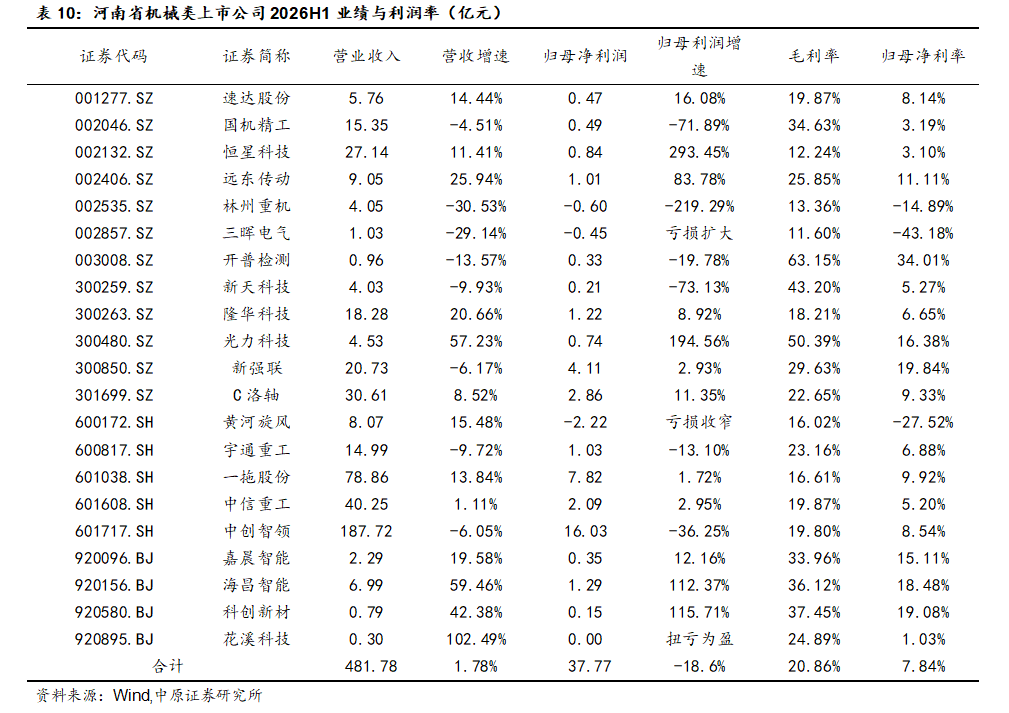
河南省机械行业上市公司共21家,2026H1合计实现营业收入481.78亿元,同比增加1.78%,归母净利润37.77亿元,同比减少18.56%。2026Q2单季实现营业收入221.16亿元,同比增加0.11%,归母净利润15.10亿元,同比减少35.14%,归母净利率约6.83%,较2025Q2的10.54%下降约3.71个百分点。2026H1营业收入创历年同期最高水平,归母净利润为历史同期次高、同比下滑明显;H1归母净利率为7.84%,同比下降1.96个百分点,毛利率为20.86%,同比下降1.10个百分点。
机械行业整体共726家上市公司,2026H1合计实现营业收入13993.89亿元,同比增加12.1%,归母净利润985.97亿元,同比增加10.8%。2026Q2单季实现营业收入约7682.92亿元,归母净利润约565.77亿元,对应归母净利率约7.36%。
与机械行业整体相比,河南省机械类上市公司数量占比为2.89%,2026H1营业收入和归母净利润占比分别为3.44%和3.83%,营收和利润占比仍高于上市公司数量占比,但利润占比优势较上年同期明显收窄。2026Q2单季,河南营收和归母净利润占行业整体比重分别约2.88%和2.67%,利润占比低于数量占比。同时对比业绩增速,河南省机械上市公司整体2026H1营收增速1.78%和利润增速-18.56%均低于机械行业整体的12.1%和10.8%;2026Q2河南利润同比减少35.14%,而行业整体2026Q2归母净利润约565.77亿元,较2026Q1的420.20亿元环比增长约34.6%,成长性暂时弱于行业整体。
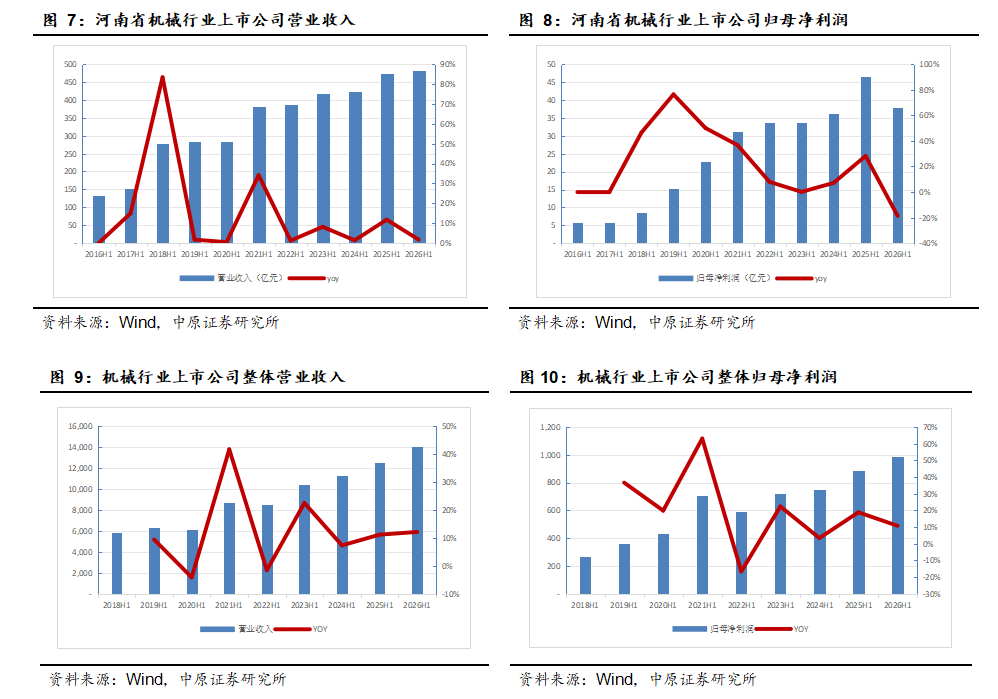
在盈利能力方面,2026H1河南省机械上市公司整体毛利率20.86%,较2025H1下滑1.10pct,延续下行趋势;机械行业整体毛利率22.55%,同比提升1.13pct,呈现回升态势。归母净利率层面,河南省机械上市公司整体归母净利率7.84%,同比下降1.96pct;机械行业整体归母净利率7.05%,同比下降0.08pct。河南净利率仍高于行业整体0.79pct,但同比降幅显著大于行业。
费用率方面,河南省机械上市公司2026H1整体的销售费用率、管理费用率、研发费用率、财务费用率分别为2.42%、4.01%、4.17%、1.10%,合计费用率为11.70%,较2025H1的11.12%提升0.58pct。机械行业整体的销售费用率、管理费用率、研发费用率、财务费用率分别为3.78%、4.71%、4.69%、1.37%,合计费用率为14.55%,较2025H1的13.37%提升1.18pct,较河南省机械上市公司高出2.85pct。
对比来看,机械行业上市公司整体的毛利率(22.55%)高于河南省机械上市公司整体毛利率(20.86%),两者差距约1.69pct,且本期行业毛利率回升而河南毛利率继续下滑,方向出现背离。费用端,河南机械行业上市公司各项费用率仍整体低于行业,且合计费用率优势较上年同期扩大,由2025H1的2.25pct扩大至2026H1的2.85pct。
2.2. 基础化工:营收利润双增,但业绩增速弱于行业整体
河南省17家基础化工上市公司2026H1实现营业收入430.44亿元,同比增加14.72%,归母净利润24.93亿元,同比增加27.55%。
基础化工行业整体共536家上市公司,2026H1合计实现营业收入16,053.62亿元,同比增加23.60%,归母净利润1,218.33亿元,同比增加58.30%。
与行业整体相比,河南省基础化工类上市公司数量占比3.17%,营业收入和归母净利润的占比分别为2.68%和2.05%,上市公司数量占比要高于营业收入和利润的占比,并且业绩增速方面的表现也弱于基础化工行业整体。
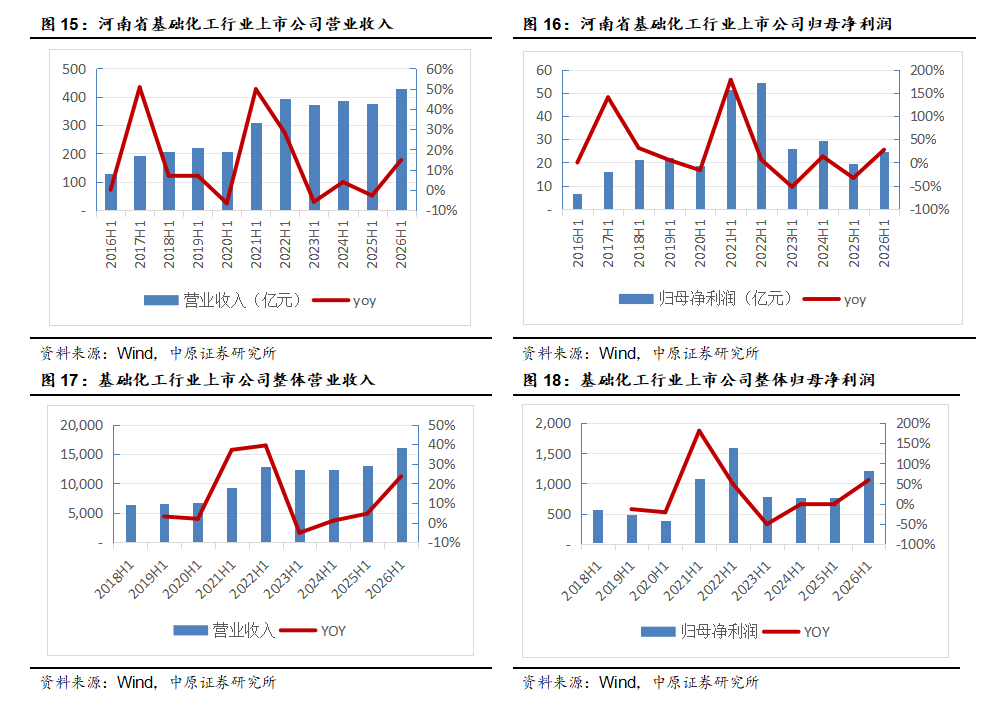
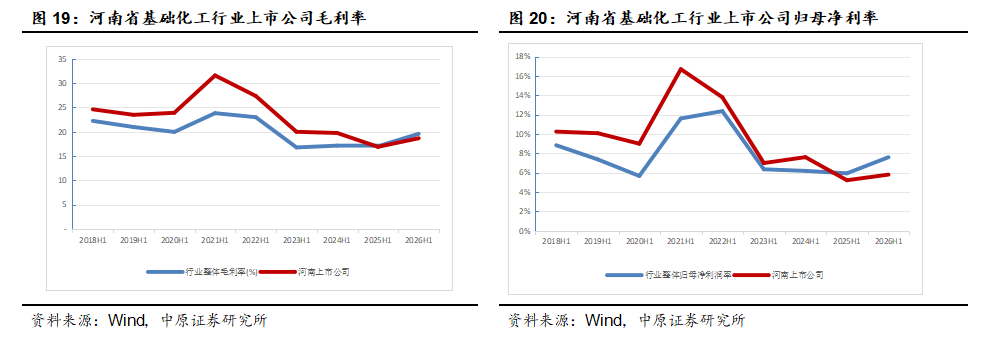
盈利能力方面,2026H1河南省基础化工上市公司整体毛利率18.66%,同比提升1.77pct;归母净利率5.79%,同比提升0.58pct。基础化工行业整体毛利率19.57%,归母净利率7.59%,分别高出河南省基础化工上市公司整体0.91pct和1.80pct。
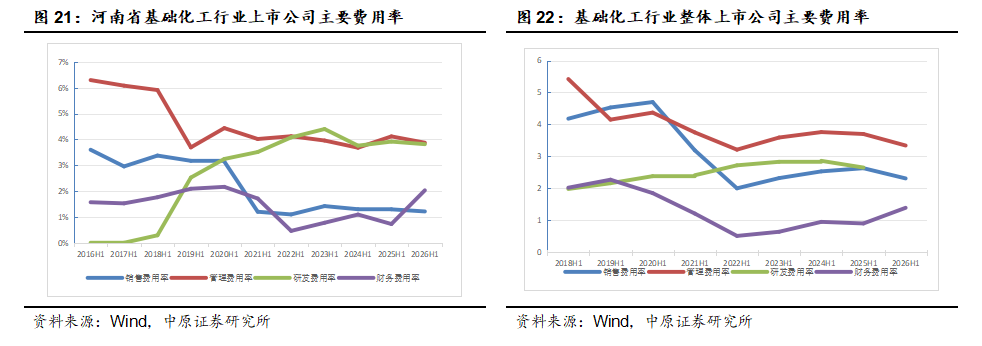
在费用率方面,河南省基础化工行业上市公司2026H1的整体销售费用率、管理费用率、研发费用率、财务费用率分别为1.21%、3.87%、3.82%、2.03%,销售、管理、研发费用率同比分别下降0.08pct、0.25pct、0.10pct,财务费用率同比提升1.30pct。基础化工行业同期整体的销售费用率、管理费用率、研发费用率、财务费用率分别为2.31%、3.34%、2.65%、1.39%,行业整体四项费用率合计9.69%,低于河南省基础化工上市公司10.93%的水平1.24pct;并且与行业整体相比,河南省基础化工上市公司的费用存在结构性差异,销售费用率低于行业整体1.10pct,管理费用率、研发费用率和财务费用率分别高于行业整体0.53pct、1.17pct、0.64pct。
2.3. 医药:2026H1营收净利双降,盈利能力与费用率仍显著高于行业
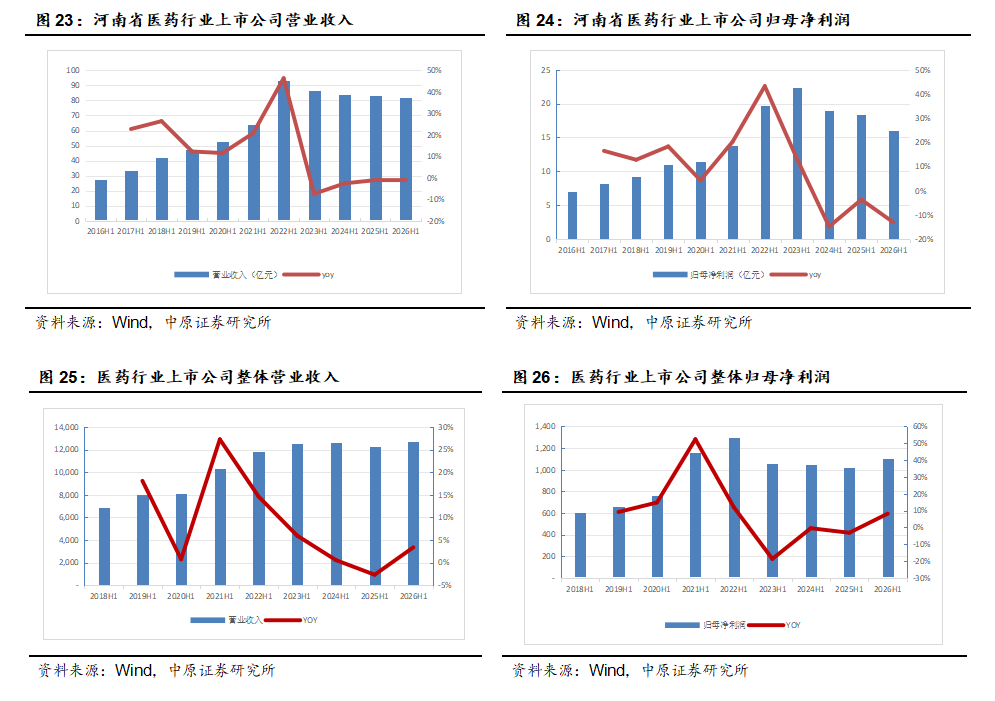
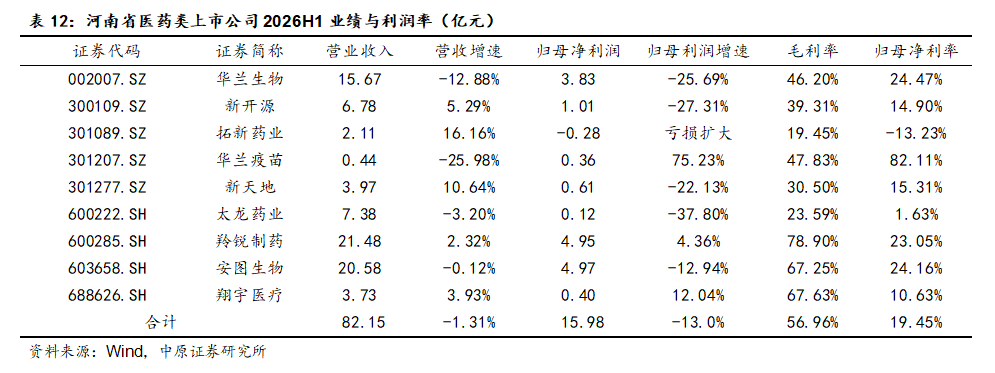
河南省9家医药类上市公司2026H1共实现营业收入82.15亿元,同比减少1.31%,归母净利润15.98亿元,同比减少12.97%;2026Q2实现营业收入41.23亿元,同比减少3.32%,归母净利润7.29亿元,同比减少13.73%。与2025H1相比,2026H1河南省医药公司的营收降幅由1.10%扩大至1.31%,归母净利润降幅由3.59%扩大至12.97%,单季度营收由增转降、归母净利润降幅扩大,业绩仍承压。
医药行业整体共504家上市公司,2026H1实现营业收入12731.90亿元,同比增加3.19%,归母净利润1105.23亿元,同比增加7.93%。
与医药行业整体相比,河南省医药类上市公司数量占比1.79%,营业收入和归母净利润的占比分别为0.65%和1.45%。虽然河南省医药上市公司营业收入占比明显低于数量占比,但由于河南省医药上市公司的毛利率(56.96%)和归母净利率(19.45%)要明显高于行业整体(32.62%、8.68%),因此归母净利润的占比要明显高于营收占比。同时从业绩增速来看,河南省医药上市公司整体营收和归母净利润均同比下降,而医药行业整体实现增长,河南省医药上市公司业绩表现弱于医药行业整体。
盈利能力方面,2026H1河南省医药上市公司整体毛利率56.96%,同比下滑2.25pct,归母净利率19.45%,同比下滑2.60pct;医药行业整体毛利率32.62%,同比提升0.88pct,归母净利率8.68%,同比提升0.38pct。
费用率方面,河南省医药上市公司2026H1的整体销售费用率、管理费用率、研发费用率、财务费用率分别为21.24%、6.76%、8.58%、0.38%,同比分别变动-0.06pct、-0.36pct、-0.52pct、0.34pct,行业整体的销售费用率、管理费用率、研发费用率、财务费用率分别为12.03%、5.27%、4.78%、0.98%,同比分别变动-0.71pct、-0.04pct、0.03pct、0.64pct。
与行业整体相比,河南省医药上市公司的毛利率和净利率均明显更高,分别高出医药行业整体24.34pct和10.77pct。而在费用端也存在较大的差异,河南省医药公司的销售费用率、管理费用率和研发费用率明显更高,其中销售费用率和研发费用率分别高出行业整体9.21pct和3.80pct;财务费用率则低于行业整体0.60pct。
2.4. 电力设备及新能源行业:增速弱于行业,盈利能力转弱,费用率抬升
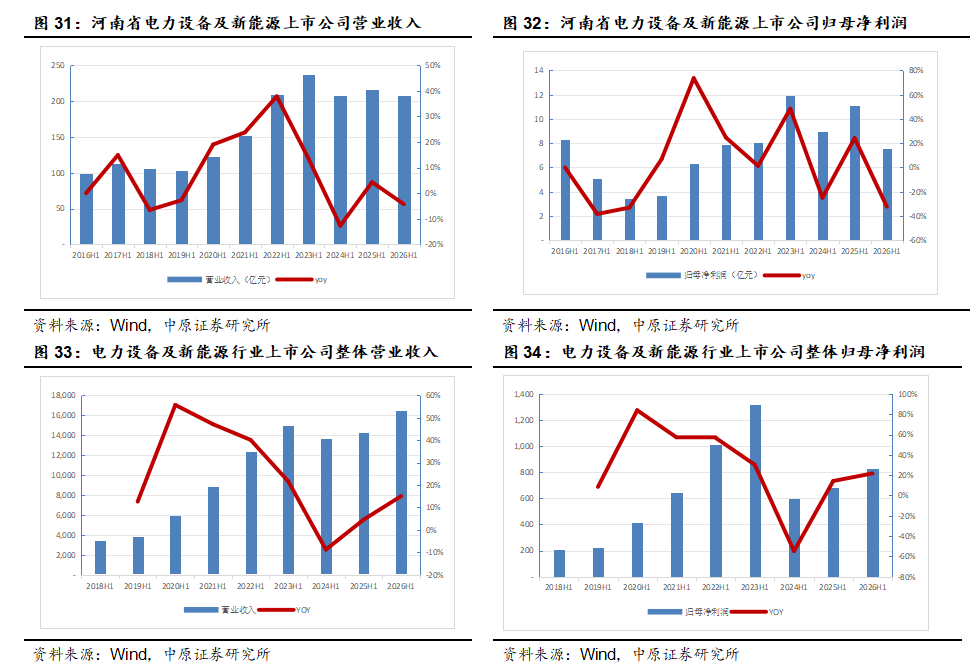
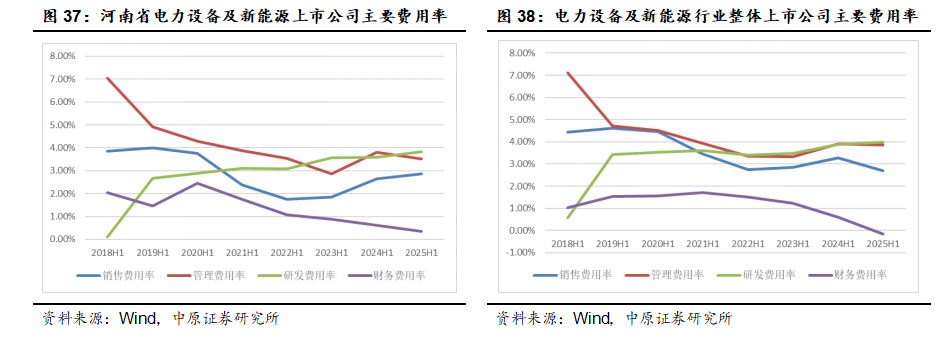
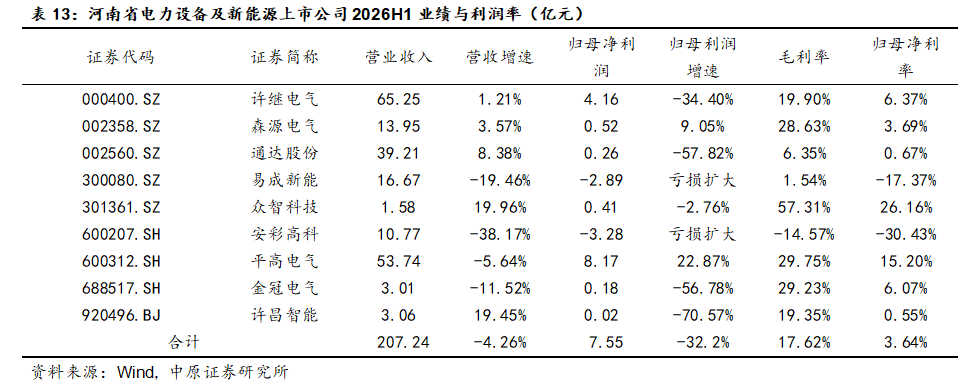
河南省9家电力设备及新能源上市公司2026H1共实现营业收入207.24亿元,同比减少4.26%;归母净利润7.55亿元,同比减少32.20%;归母净利率3.64%,毛利率17.62%。2026Q2单季实现营业收入118.35亿元,同比减少3.96%;归母净利润3.80亿元,同比减少37.11%;单季归母净利率约3.21%。费用率方面,2026H1销售费用率2.75%、管理费用率3.97%、研发费用率3.76%、财务费用率1.09%。
电力设备及新能源行业整体共326家上市公司,2026H1合计实现营业收入16458.76亿元,同比增加15.10%;归母净利润829.46亿元,同比增加21.70%;归母净利率5.04%,毛利率17.40%。费用率方面,行业整体销售费用率2.41%、管理费用率3.48%、研发费用率3.87%、财务费用率1.45%。
与行业整体相比,河南省电力设备及新能源类上市公司的数量占比约2.76%,营业收入和归母净利润的占比分别约为1.26%和0.91%,数量占比明显高于营业收入和归母净利润占比,显示出河南省电力设备及新能源类上市公司的业务体量相对较小。在业绩增速方面,2026H1河南省电力设备及新能源公司的业绩变化趋势与行业整体出现背离:行业整体营业收入和归母净利润分别同比增长15.10%和21.70%,而河南省9家公司分别同比下降4.26%和32.20%,增速明显弱于行业整体;同时,河南公司归母净利率3.64%也低于行业整体5.04%。其中部分公司由于业务体量原因对业绩的变化影响权重较大。
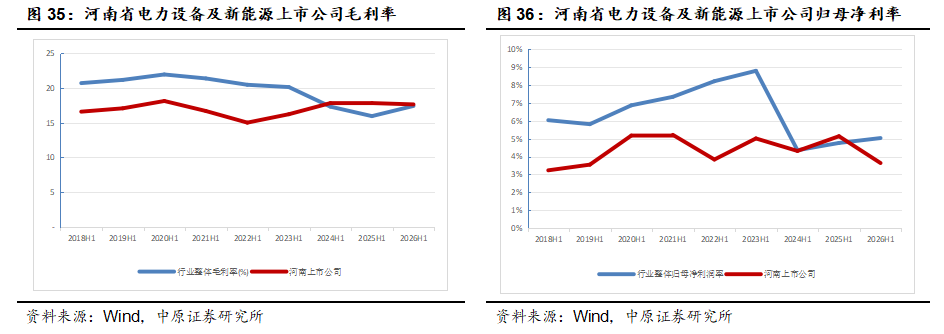
盈利能力方面,河南公司毛利率17.62%,同比下降0.19pct,仍高于行业整体的17.40%;但归母净利率3.64%,同比下降1.50pct,低于行业整体的5.04%。行业整体毛利率同比提升1.46pct、归母净利率同比提升0.27pct,河南公司则由2025H1毛利率和净利率双超行业,转为2026H1仅毛利率领先、净利率落后。
费用率方面,河南公司销售、管理、研发、财务费用率分别为2.75%、3.97%、3.76%、1.09%,同比分别变动-0.10pct、+0.46pct、-0.08pct、+0.31pct;四项合计11.57%,同比上升0.59pct。行业整体四项费用率合计11.21%,同比上升0.52pct。河南公司费用率合计高于行业,其中管理费用率高于行业且同比上升,是主要拖累;财务费用率虽低于行业但边际上升;销售费用率仍高于行业;研发费用率略低于行业且相对稳定。总体看,河南公司费用端相对劣势扩大,利润承压明显。
2.5. 食品饮料:盈利改善但Q2承压,费用优势边际收窄
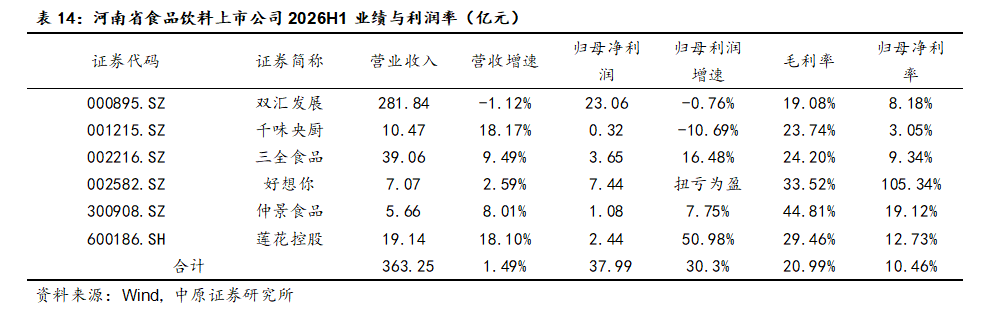
河南省6家食品饮料类上市公司2026H1实现营业收入363.25亿元,同比增加1.49%,归母净利润37.99亿元,同比增加30.35%。其中2026Q2单季实现营业收入168.73亿元,同比减少2.60%,归母净利润9.07亿元,同比减少33.22%,归母净利率约5.38%;2025Q2单季营业收入173.23亿元,同比增加5.39%,归母净利润13.58亿元,同比增加12.68%。
食品饮料行业整体有132家上市公司,2026H1合计实现营业收入5368.06亿元,同比增加0.10%,归母净利润1071.08亿元,同比减少4.50%。
与食品饮料行业整体相比,河南省食品饮料上市公司的数量占比约4.55%,营业收入和归母净利润的占比分别为6.77%和3.55%,数量占比低于营业收入占比,但高于归母净利润占比。主要是河南省食品饮料上市公司的毛利率和归母净利率明显低于行业整体水平。在业绩增速方面,2026H1河南省食品饮料上市公司整体的营收和利润增速明显跑赢食品饮料行业整体,但2026Q2单季营收和利润同比转负。
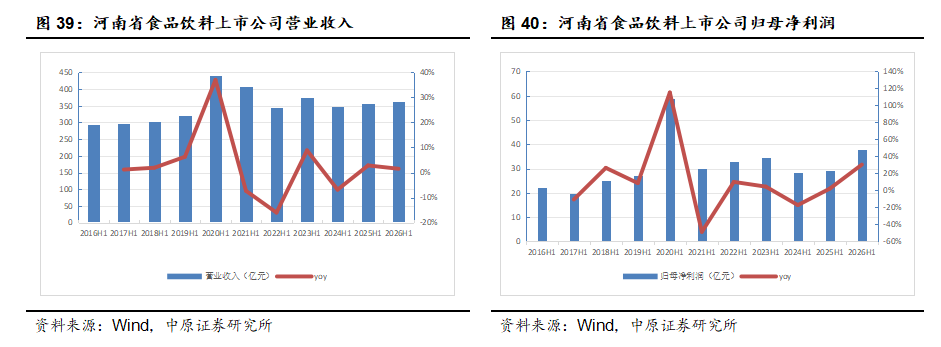
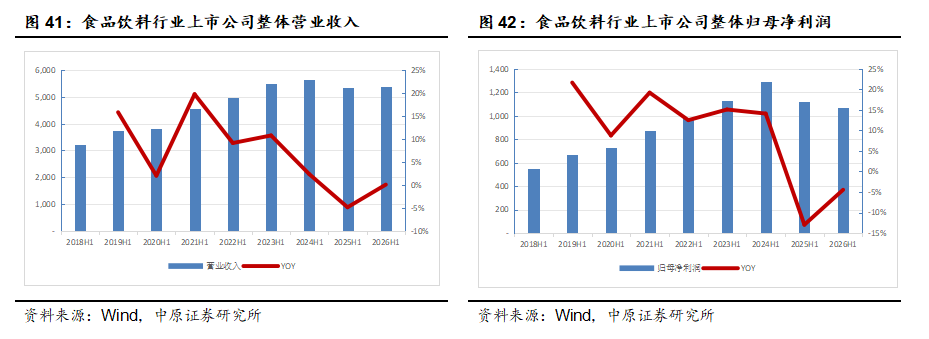
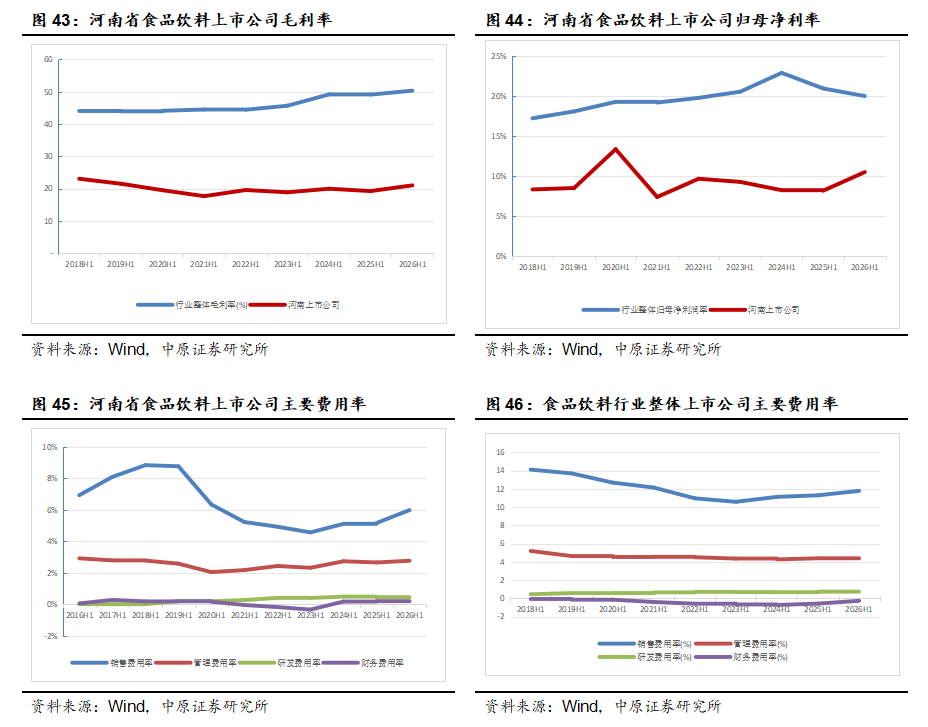
盈利能力方面,2026H1河南省6家食品饮料类上市公司盈利能力同比改善,但绝对水平仍显著低于食品饮料行业整体,且季度间波动加大。报告期河南公司实现营业收入363.25亿元,同比+1.49%;归母净利润37.99亿元,同比+30.35%;毛利率20.99%,同比+1.76pct;归母净利率10.46%,同比+2.32pct,利润增速远高于收入增速,盈利弹性释放。与行业对比,CS食品饮料行业2026H1毛利率50.30%,同比+1.22pct;归母净利率19.95%,同比-0.95pct,河南毛利率和净利率分别低29.31pct和9.49pct,但净利率逆势提升。单季度看,2026Q2河南营收168.73亿元,同比-2.60%;归母净利润9.07亿元,同比-33.22%;归母净利率约5.38%,低于2025Q2的约7.84%和2026H1的10.46%,而2026Q1隐含归母净利率约14.87%,说明H1利润增长主要由Q1贡献,Q2盈利明显承压。
总体看,河南食品饮料上市公司以食品加工类为主,缺乏高端酒类的高毛利拉动,导致毛利率和净利率长期低于行业;2026H1净利率改善幅度大于毛利率,后续需关注Q2盈利下滑及改善的可持续性。
费用率方面,2026H1河南省食品饮料上市公司费用率绝对水平仍明显低于行业整体,但销售费用率上行,费用管控优势边际收窄。报告期河南公司销售费用率、管理费用率、研发费用率、财务费用率分别为5.98%、2.76%、0.49%、0.15%,同比分别变动+0.82pct、+0.11pct、+0.04pct、-0.04pct;同期CS食品饮料行业整体分别为11.78%、4.40%、0.77%、-0.27%,同比分别变动+0.49pct、+0.01pct、+0.04pct、+0.31pct。河南销售费用率仍比行业低5.80pct,管理费用率低1.64pct,研发费用率低0.28pct,但财务费用率高于行业0.42pct;四项费用合计河南为9.38%,行业为16.68%,河南低7.30pct,较2025H1的7.38pct差距略有收窄。
整体看,低费用率是河南食品饮料公司在低毛利率下维持一定净利率的重要支撑,但销售费用率较快上升、研发投入强度偏低、财务费用率为正而行业为负,未来盈利改善更需依赖费用投放效率提升、产品结构升级和资金管理优化。
2.6. 有色金属:营收利润双高增,盈利能力领先行业
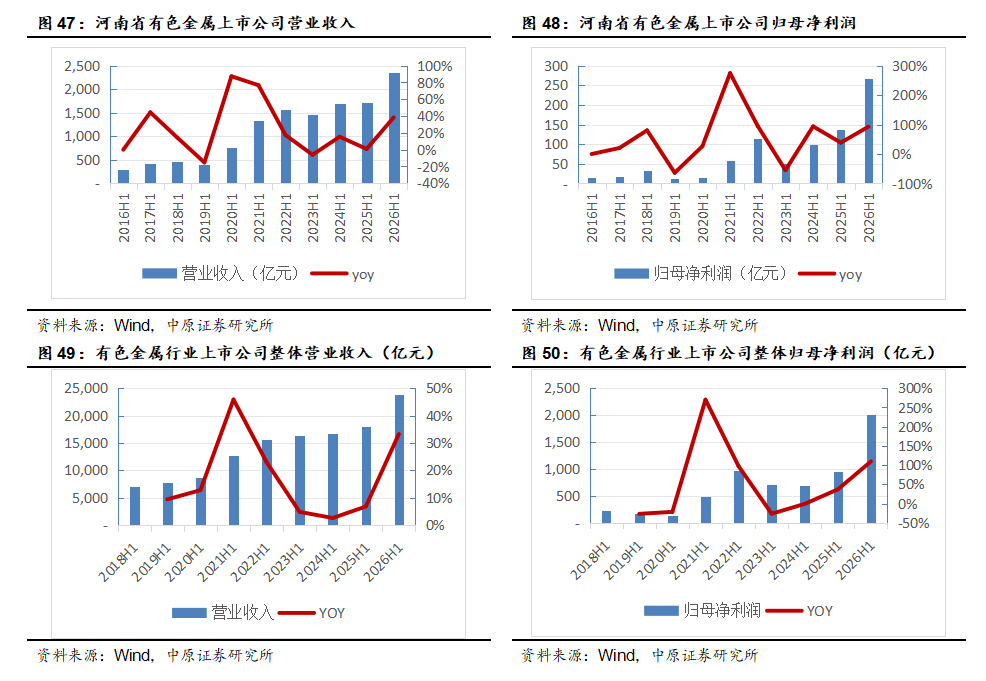
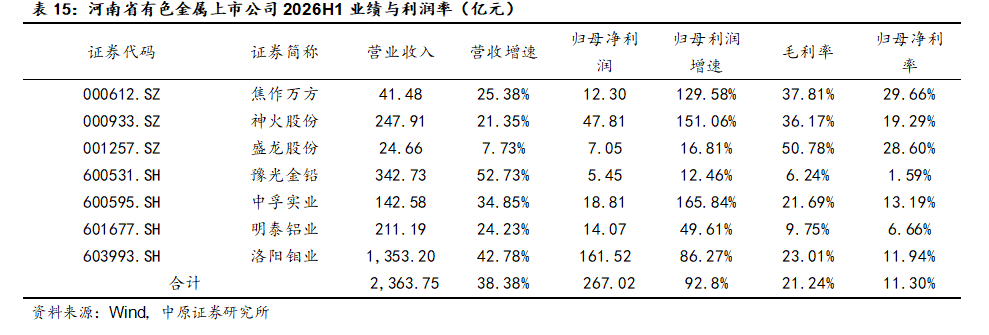
河南省7家有色金属类上市公司2026H1共实现营业收入2,363.75亿元,同比增加38.38%,归母净利润267.02亿元,同比增加92.82%。利润的增长主要来自于洛阳钼业,洛阳钼业的归母净利润由2025H1的86.71亿元大幅增加86.27%至2026H1的161.52亿元,此外神火股份、中孚实业、焦作万方也有不同程度的利润增长,归母净利润增速分别为151.06%、165.84%、129.58%。
有色金属板块共129家上市公司,2026H1实现营业收入23,874.70亿元,同比增加33.2%,归母净利润2,010.06亿元,同比增加109.6%。
与有色金属行业整体相比,河南省有色金属上市公司数量占比约5.43%,营业收入和归母净利润的占比分别为9.90%和13.28%,明显高于上市公司数量占比,营收增速高于有色金属行业整体,但归母净利润增速低于有色金属行业整体。
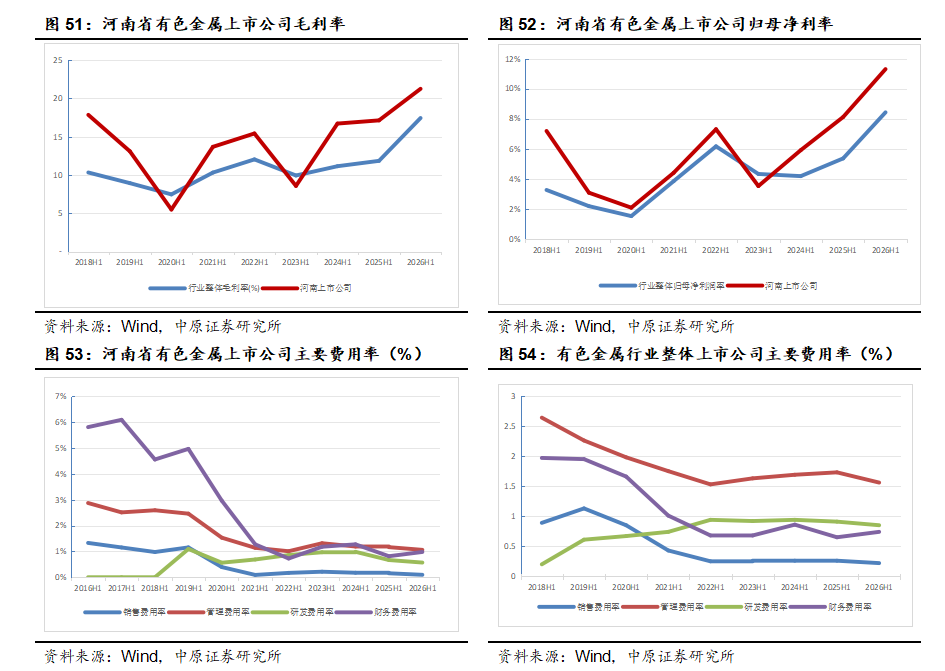
盈利能力方面,河南省有色金属上市公司2026H1盈利能力继续提升,毛利率和归母净利率均高于行业整体。河南上市公司毛利率为21.24%,同比提升4.11个百分点,高于行业整体17.43%约3.81个百分点;归母净利率为11.30%,同比提升3.19个百分点,高于行业整体8.42%约2.88个百分点。行业整体毛利率、归母净利率分别同比提升5.59个百分点、3.07个百分点,河南绝对水平领先,但毛利率提升幅度略低于行业。公司层面,盛龙股份50.78%、焦作万方37.81%、神火股份36.17%毛利率居前,豫光金铅6.24%、明泰铝业9.75%较低;归母净利率方面,焦作万方29.66%、盛龙股份28.60%、神火股份19.29%领先,豫光金铅1.59%、明泰铝业6.66%靠后。洛阳钼业归母净利润161.52亿元,占河南合计的60.49%,仍是利润核心。
费用率方面,河南省有色金属上市公司费用管控整体优于行业,销售、管理、研发费用率均低于行业且同比下降,但财务费用率高于行业且同比上升。销售费用率为0.09%,同比下降0.06个百分点,低于行业整体0.22%;管理费用率为1.06%,同比下降0.10个百分点,低于行业整体1.56%;研发费用率为0.57%,同比下降0.10个百分点,低于行业整体0.85%;财务费用率为0.98%,同比上升0.17个百分点,高于行业整体0.74%。行业整体财务费用率同比上升0.09个百分点,河南上升幅度更大。整体看,费用率下降对净利率提升形成正贡献,但财务费用率是相对短板。
3. 小结
总体来看,河南省上市公司2026年上半年营业收入创2016年以来半年度最高水平,资产规模稳步扩张,但同时归母净利润同比下滑,净资产增速低于总资产增速,省内上市公司“增收不增利 ”的特征显著,资产盈利效率还待加强。对比国内其他省市自治区来看,河南省上市公司的数量、业绩规模、资产规模等指标在国内31个省市自治区中大约排在第11-14 名不等的中等偏上位置,但营收规模与盈利水平有所错配,盈利效率低于全国平均水平。
分重点行业看,河南省六大重点行业上市公司业绩呈现结构性分化,有色金属与基础化工受益于周期上行,营收利润实现较好增长,其中有色金属盈利水平较为突出;医药与电力设备及新能源行业面临一定需求压力,增速有所放缓;食品饮料盈利整体边际改善,但二季度单季承压;机械行业虽毛利率小幅回落,但凭借较好的费用管控能力保持了盈利稳定。整体来看,河南板块在机械、食品饮料等部分行业的费用管控上具备一定优势;但在新兴制造与精细化工等领域,河南板块的增长步伐落后于全行业整体水平,这也客观反映出区域产业结构在转型升级过程中,仍有进一步深耕与提升的空间。
4. 风险提示
1、部分数据系计算所得,可能与上市公司披露数据及实际情况存在一定误差;
2、部分公司主营业务较为复合或行业分类不准确,影响板块统计结果;
3、行业内部分体量较大的公司对整体数据变化影响较大;
4、国内经济环境变化可能影响上市公司业绩。
 ]article_adlist-->
免
责
声
明
证券分析师承诺:
本报告署名分析师具有中国证券业协会授予的证券分析师执业资格,本人任职符合监管机构相关合规要求。本人基于认真审慎的职业态度、专业严谨的研究方法与分析逻辑,独立、客观的制作本报告。本报告准确的反映了本人的研究观点,本人对报告内容和观点负责,保证报告信息来源合法合规。
重要声明:
中原证券股份有限公司具备证券投资咨询业务资格。本报告由中原证券股份有限公司(以下简称“本公司”)制作并仅向本公司客户发布,本公司不会因任何机构或个人接收到本报告而视其为本公司的当然客户。
本报告中的信息均来源于已公开的资料,本公司对这些信息的准确性及完整性不作任何保证,也不保证所含的信息不会发生任何变更。本报告中的推测、预测、评估、建议均为报告发布日的判断,本报告中的证券或投资标的价格、价值及投资带来的收益可能会波动,过往的业绩表现也不应当作为未来证券或投资标的表现的依据和担保。报告中的信息或所表达的意见并不构成所述证券买卖的出价或征价。本报告所含观点和建议并未考虑投资者的具体投资目标、财务状况以及特殊需求,任何时候不应视为对特定投资者关于特定证券或投资标的的推荐。
本报告具有专业性,仅供专业投资者和合格投资者参考。根据《证券期货投资者适当性管理办法》相关规定,本报告作为资讯类服务属于低风险(R1)等级,普通投资者应在投资顾问指导下谨慎使用。
本报告版权归本公司所有,未经本公司书面授权,任何机构、个人不得刊载、转发本报告或本报告任何部分,不得以任何侵犯本公司版权的其他方式使用。未经授权的刊载、转发,本公司不承担任何刊载、转发责任。获得本公司书面授权的刊载、转发、引用,须在本公司允许的范围内使用,并注明报告出处、发布人、发布日期,提示使用本报告的风险。
若本公司客户(以下简称“该客户”)向第三方发送本报告,则由该客户独自为其发送行为负责,提醒通过该种途径获得本报告的投资者注意,本公司不对通过该种途径获得本报告所引起的任何损失承担任何责任。
特别声明:
在合法合规的前提下,本公司及其所属关联机构可能会持有报告中提到的公司所发行的证券头寸并进行交易,还可能为这些公司提供或争取提供投资银行、财务顾问等各种服务。本公司资产管理部门、自营部门以及其他投资业务部门可能独立做出与本报告意见或者建议不一致的投资决策。投资者应当考虑到潜在的利益冲突,勿将本报告作为投资或者其他决定的唯一信赖依据。
 海量资讯、精准解读,尽在新浪财经APP
文章为作者独立观点,不代表联华证券-证券配资网-配资炒股网站平台观点


